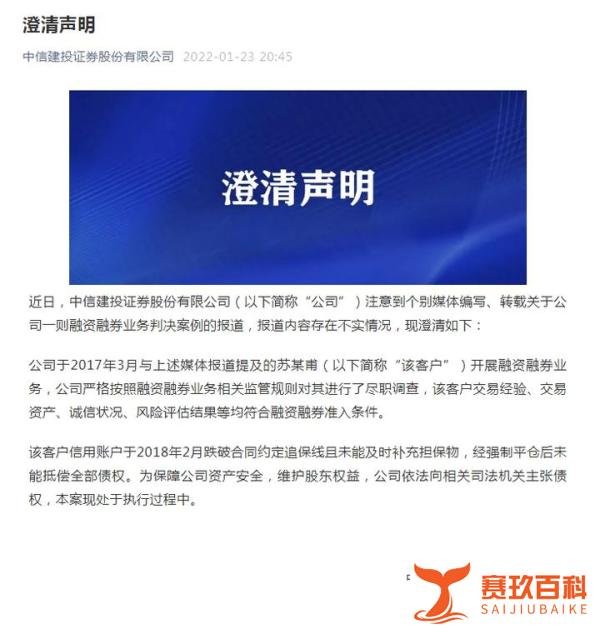
中信建投回应称,公司严格按照融资融券业务相关监管规则对涉事客户进行了尽职调查,客户资质符合准入条件,爆仓后公司依法主张债权,案件处于执行阶段。
事件经过:从授信到爆仓的完整时间线根据媒体报道及中信建投声明,事件关键节点如下:
2017年3月:中信建投为苏某甫授信6600万元两融额度,双方约定维持担保比例低于130%(追保线)且高于110%(最低线)时,客户需在T+1日内追加担保物,否则T+2日启动强制平仓;若低于110%,券商可立即平仓。
2018年2月1日:苏某甫已使用3335.5万元融资额度,账户维持担保比例跌至128%,触发追保程序。中信建投当日通知其追加担保物或偿还负债,要求维持担保比例高于145%。
2018年2月2日:中信建投再次通知苏某甫,但其未采取行动。
2018年2月5日:维持担保比例跌破110%,中信建投强制平仓其信用账户内股票。平仓后,苏某甫仍欠融资本金1026.4万元及逾期利息35万元,中信建投依法向司法机关主张债权,案件进入执行阶段。
中信建投的合规性说明中信建投在声明中强调,公司开展融资融券业务全程遵循监管要求:
准入审核:对客户交易经验、资产规模、风险承受能力等进行了全面评估,确认苏某甫符合条件。
风险管控:在维持担保比例跌破阈值后,公司按合同约定多次通知客户追加担保物,并在最终跌破最低线时及时强制平仓,程序合法合规。
债权主张:爆仓后,公司为保障资产安全及股东权益,通过司法途径追偿债务,目前案件仍在执行中。
融资融券业务的风险与规则本案暴露了融资融券业务的高风险性,其核心机制包括:
杠杆效应:投资者以自有资金为担保,向券商借入资金或证券进行交易,放大收益的同时也加剧亏损风险。
维持担保比例:该比例=(自有资产+融资买入资产)/融资负债,是券商控制风险的关键指标。当比例低于追保线时,投资者需追加担保物;低于最低线时,券商有权强制平仓。
强制平仓:若投资者未及时补足担保物,券商可卖出其账户内证券以偿还债务,平仓后仍不足的部分,投资者需继续清偿。
投资者警示与建议本案为高龄投资者参与杠杆交易敲响警钟:
充分评估风险承受能力:杠杆交易可能放大亏损至无法承受的程度,投资者需根据年龄、收入、资产状况谨慎选择。
严格遵守合同规则:维持担保比例是生命线,跌破阈值后需立即行动,避免被动平仓导致更大损失。
理性投资,避免盲目加杠杆:股市波动难以预测,加杠杆需以充分的市场认知和风险预案为前提,切勿因短期利益忽视长期风险。
中信建投的回应明确了公司在业务开展中的合规性,而案件的核心争议点在于投资者是否充分理解杠杆交易的风险。对于普通投资者而言,本案再次凸显了“理性投资、量力而行”的重要性。