人造钻石冲击下,全球钻石供应过剩,但说行业“骗局”破产言过其实。以下从供应过剩现状、人造钻石影响、行业垄断与附加值、市场规模与趋势等方面进行分析:
全球最大钻石矿商戴比尔斯宣布钻石供应过剩,将原钻价格下调约5%。从今年8月起,全球钻石产业进入低迷状态,终端滞销导致钻石批发商从戴比尔斯拿货数量下降,8月和9月公司销售同比大跌44%和39%。
人造钻石的冲击
消费需求减弱和人工钻石激增是导致全球钻石产业低迷的两大原因。人造钻石在外观、物理性质等方面与天然钻石相近,且价格相对较低,对天然钻石市场造成了一定冲击。不过,天然钻石在稀缺性、文化内涵等方面仍具有独特优势,人造钻石难以完全替代。
行业垄断与附加值
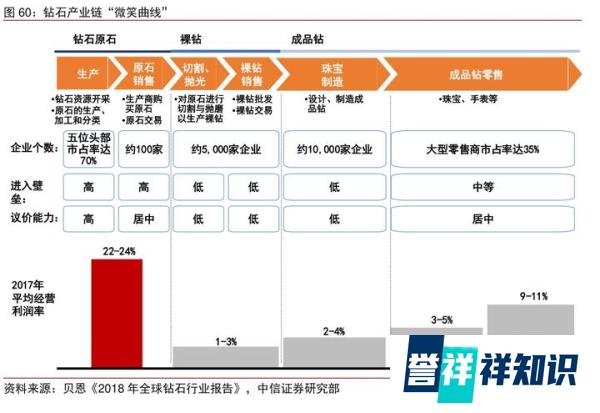
钻石产业链分钻石开采、毛钻销售、切割抛光、成钻销售、珠宝生产、品牌销售等六大环节,上游开采与下游品牌销售毛利率最高,各环节产业附加值呈现明显的微笑曲线。原钻被三大毛坯钻开采商De Beers(南非)、RioTinto(俄罗斯)、Alrosa(澳大利亚)垄断(三者占据全球70%的原钻),切割环节则被比利时、安德卫普、以色列及孟买四大世界钻石切割中心垄断。这种高度垄断的格局使得行业在供应端具有较强的控制力,不会轻易因人造钻石的冲击而崩溃。
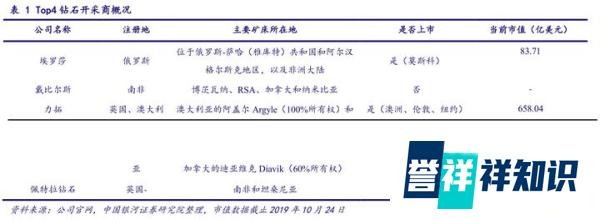
2018年全球前四大钻石开采商包括埃罗莎(ALROSA,主要矿产所在地:俄罗斯)、戴比尔斯(De Beers Group,主要矿产所在地:博兹瓦纳)、力拓(Rio Tinto,主要矿产所在地:澳大利亚)和佩特拉钻石(Petra Diamonds,主要矿产所在地:南非),上述四大巨头包揽2018年全球近65%的毛坯钻产量,相较前些年将近70%的占有率出现轻微下降。虽然市场集中度有所降低,但头部企业仍占据主导地位,对市场具有较强的影响力。
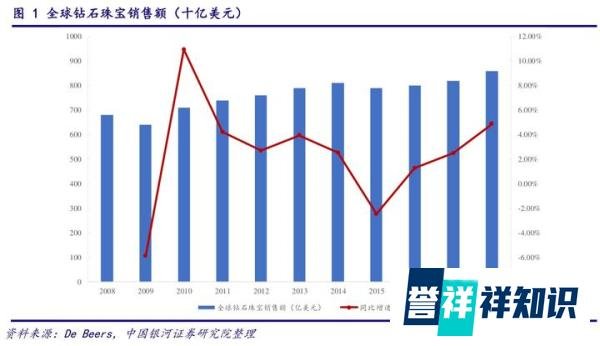
全球钻石珠宝行业规模庞大,2018年全球钻石珠宝销售额达到859亿美元,2009 - 2018年期间CAGR达到3.32%。全球毛坯钻总产量中大约50%左右符合宝石级标准,其中,2018年约有52%的宝石级毛坯钻最终流入珠宝领域。这表明钻石珠宝市场仍具有一定的需求基础,虽然当前面临供应过剩和人造钻石冲击的问题,但行业仍有发展的空间和潜力。
人造钻石的冲击和供应过剩确实给全球钻石行业带来了一定挑战,但行业长期形成的垄断格局、较高的产业附加值以及庞大的市场规模等因素,使得行业不会轻易崩溃,说“骗局”破产过于夸张。未来,天然钻石和人造钻石可能会在市场中形成一定的差异化竞争格局。