
最后一个月需在固定利率与LPR浮动利率间完成二选一,否则银行将自动调整,此次选择直接影响未来房贷利息支出总额。 以下为具体分析:
公积金个人住房贷款、组合贷款中的公积金部分;
固定利率贷款;
2020年底前到期的个人住房贷款。
转换规则:
LPR浮动利率:
加点数值确定:根据2019年12月LPR(4.8%)与原合同利率差值计算,转换后加点数值固定。
利率调整周期:多数存量房贷重定价周期为1年,重定价日为每年1月1日。
示例:若原合同利率为5.39%(基准利率上浮10%),加点幅度为0.59%(5.39%-4.8%)。2020年3月30日至12月31日执行5.39%,2021年1月1日起按“2020年12月LPR+0.59%”调整,此后每年以此类推。
固定利率:转换后利率水平等于原合同当前执行利率,合同剩余期限内固定不变。
选择建议:
固定利率适用场景:若预期LPR未来上涨,选择固定利率可锁定成本。
LPR浮动利率适用场景:若预期LPR未来下跌,选择LPR浮动利率可享受利率下行红利。
长期趋势参考:
广发证券分析师周君芝指出,从中长期看,利率长期缓步下行,选择LPR浮动利率大概率优于固定利率。
短期看,5年期以上LPR的利率弹性取决于房地产调控政策。随着调控重心转向供给端,地产周期波动幅度可能收敛。
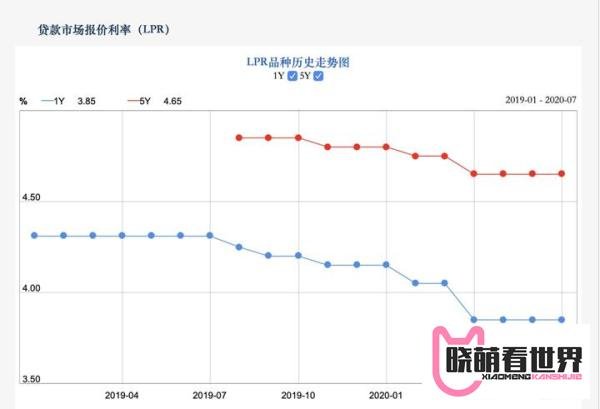
下半年以来,深圳、杭州、宁波、东莞等城市加强楼市调控,涉及限购、信贷、税收等多方面,落实“房住不炒”定位。
易居研究院认为,此类政策旨在防范市场炒作,促进市场稳定,预计其他房价上涨过快的城市也将跟进调控。
融360简普科技大数据研究院分析师李万赋表示,当前全国房贷利率已累计下行20多个基点,远超LPR降幅。各地市场利率定价自律组织大概率谨慎调整加点数,避免刺激市场情绪。
未来预期:房贷利率将在稳定基础上小幅波动,全国范围内房价普涨局面难以出现。


