
养老规划确实需要趁早,35岁开始已显偏晚,25岁左右启动规划更为合理,通过10年左右积累可实现35岁退休的目标。以下是具体分析:
养老规划的“时间窗口”:清华教授提出“35岁考虑养老已晚”,核心逻辑在于养老资金积累需要长期复利效应。以25岁为起点,通过10年规划(如基金定投、被动收入构建),可在35岁左右实现财务自由;若延迟至35岁开始,需更长时间积累,可能影响退休年龄。例如,案例中“怡心”30岁觉醒,35岁虽未完全退休,但已建立初步养老基础(如写作、可转债、基金定投等被动收入),预计40岁退休;若从25岁规划,则可能提前至35岁退休。
养老规划的核心步骤:
第一步:尽早启动,明确目标:
启动年龄:建议25岁左右(大学毕业有积蓄后),最晚不超过30岁。年轻时风险承受能力更强,复利效应更显著。
目标设定:计算养老所需资金,或被动收入覆盖日常开支的阈值。例如,“怡心”每月生活开支约6000元,因此需被动收入达到此水平。
第二步:构建稳健的被动收入体系:
基金定投:长期定投债券基金、红利指数基金等稳健品种,利用复利效应积累财富。例如,“怡心”定投10年,通过低位补仓降低成本,预期实现财务自由。
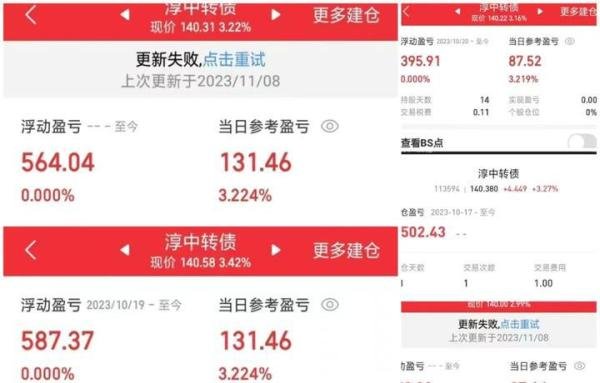
弹性被动收入:参与可转债、写作等低门槛、高弹性的收入来源。例如,“怡心”通过可转债每月赚取数千元,写作收入上万元,进一步补充养老资金。
第三步:动态调整与风险控制:
定期复盘:根据市场变化和个人需求调整投资组合,确保养老目标不受短期波动影响。
风险分散:避免单一投资渠道,结合基金、可转债、写作等多领域收入,降低系统性风险。
早规划的“复利优势”:假设25岁开始每月定投5000元,年化收益率8%,10年后本金加收益约90万元;若35岁开始,同样条件需20年才能积累约300万元。早规划可显著缩短退休时间,或降低退休后资金压力。
弹性被动收入的“补充作用”:除基金定投外,可转债、写作等弹性收入可快速提升现金流。例如,“怡心”通过可转债每日赚取100-200元,写作月入上万,这些收入可加速养老资金积累,甚至提前实现退休目标。
延迟规划的“代价”:若35岁才开始规划,需更高月定投额或更长积累时间。例如,若目标60岁退休,35岁起每月需定投1万元(年化8%)才能积累约300万元;而25岁起每月定投5000元即可达到同样目标。
总结:养老规划需遵循“早启动、多渠道、长期主义”原则。25岁左右是理想起点,通过基金定投构建核心资产,结合可转债、写作等弹性收入补充现金流,可最大化复利效应,实现提前退休。若已超过35岁,仍需尽快行动,但需调整预期退休年龄或增加投入力度。


